Domain electrocardiology.de kaufen?
Wir ziehen mit dem Projekt
electrocardiology.de um.
Sind Sie am Kauf der Domain
electrocardiology.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain electrocardiology.de kaufen?
Welche Arten von Belegen werden benötigt, um die Ausgaben für die steuerliche Absetzbarkeit zu belegen?
Für die steuerliche Absetzbarkeit von Ausgaben werden in der Regel Belege wie Rechnungen, Quittungen und Kontoauszüge benötigt. Diese Belege müssen den Namen des Unternehmens, das Datum, den Betrag und eine detaillierte Beschreibung der Ausgabe enthalten. Es ist wichtig, alle Belege sorgfältig aufzubewahren, um bei Bedarf nachweisen zu können, dass die Ausgaben tatsächlich angefallen sind. **
Wie kann ein Fahrtenbuch korrekt geführt werden, um die steuerliche Absetzbarkeit von beruflichen Fahrten nachzuweisen?
Ein Fahrtenbuch sollte alle beruflichen Fahrten detailliert und lückenlos dokumentieren, einschließlich Datum, Uhrzeit, Start- und Zielort sowie den Zweck der Fahrt. Es ist wichtig, dass das Fahrtenbuch handschriftlich geführt wird und keine nachträglichen Änderungen vorgenommen werden. Zudem sollte das Fahrtenbuch regelmäßig und zeitnah geführt werden, um eine hohe Glaubwürdigkeit zu gewährleisten. **

Ähnliche Suchbegriffe für Generation-Homeoffice-Steuerliche-Absetzbarkeit
Top-Angebote
Produkte zum Begriff Generation-Homeoffice-Steuerliche-Absetzbarkeit:
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie kann man einen Ausgabenbeleg korrekt und eindeutig gestalten, um die steuerliche Absetzbarkeit zu gewährleisten?
Um die steuerliche Absetzbarkeit zu gewährleisten, sollte der Ausgabenbeleg alle relevanten Informationen enthalten, wie Datum, Name des Unternehmens, Betrag und Leistung. Zudem sollte der Beleg ordentlich und gut lesbar sein, um Missverständnisse zu vermeiden. Zusätzlich ist es wichtig, den Beleg zusammen mit anderen Unterlagen wie Rechnungen oder Verträgen aufzubewahren, um im Falle einer Prüfung alle erforderlichen Nachweise vorlegen zu können. **
-
Wie kann ein Fahrtenbuch ordnungsgemäß geführt werden, um die steuerliche Absetzbarkeit von beruflichen Fahrtkosten zu gewährleisten?
Ein Fahrtenbuch sollte alle beruflichen Fahrten mit Datum, Ziel, Kilometerstand und Zweck genau dokumentieren. Private Fahrten müssen klar von beruflichen Fahrten getrennt werden. Das Fahrtenbuch sollte regelmäßig und lückenlos geführt werden, um bei einer Steuerprüfung als Nachweis akzeptiert zu werden. **
-
Wie wird ein Elektrokardiogramm (EKG) angewendet, um die elektrische Aktivität des Herzens zu messen und zu analysieren?
Ein Elektrokardiogramm (EKG) wird durch Platzieren von Elektroden auf der Haut des Brustkorbs, der Arme und Beine des Patienten durchgeführt. Die Elektroden erfassen die elektrischen Signale des Herzens und übertragen sie auf ein EKG-Gerät, das die Aktivität in Form von Kurven aufzeichnet. Anhand dieser Kurven können Ärzte Herzrhythmusstörungen, Herzerkrankungen und andere Probleme diagnostizieren. **
-
Wie wird ein EKG-Gerät eingesetzt, um die elektrische Aktivität des Herzens aufzuzeichnen?
Ein EKG-Gerät wird an bestimmten Stellen auf der Haut des Patienten angebracht, um die elektrische Aktivität des Herzens abzuleiten. Die Elektroden messen die elektrischen Signale, die durch das Herz fließen, und übertragen sie auf das EKG-Gerät. Die aufgezeichneten Daten werden dann von einem Arzt oder medizinischen Fachpersonal analysiert, um mögliche Herzprobleme zu diagnostizieren. **


Welche Informationen liefert ein Elektrokardiogramm (EKG) über die elektrische Aktivität des Herzens? Wofür wird ein EKG in der medizinischen Diagnose eingesetzt?
Ein Elektrokardiogramm (EKG) liefert Informationen über die elektrische Aktivität des Herzens, wie z.B. Herzfrequenz, Rhythmus und eventuelle Störungen. Es wird in der medizinischen Diagnose eingesetzt, um Herzkrankheiten wie Arrhythmien, Herzinfarkte oder Herzinsuffizienz zu erkennen und zu überwachen. Das EKG kann auch Hinweise auf andere Erkrankungen geben, die das Herz betreffen. **
Wie kann ein Elektrokardiogramm (EKG) dabei helfen, die elektrische Aktivität des Herzens zu überwachen und Herzkrankheiten zu diagnostizieren?
Ein Elektrokardiogramm misst die elektrische Aktivität des Herzens, indem es die elektrischen Signale aufzeichnet, die während des Herzschlags erzeugt werden. Anhand dieser Signale können Ärzte Unregelmäßigkeiten im Herzrhythmus erkennen, die auf Herzkrankheiten hinweisen. Durch regelmäßige EKG-Untersuchungen können Herzkrankheiten frühzeitig diagnostiziert und behandelt werden. **
Top-Angebote
Produkte zum Begriff Generation-Homeoffice-Steuerliche-Absetzbarkeit:
-
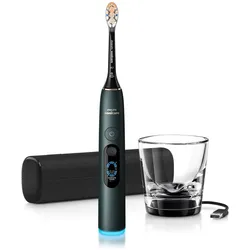
Philips Sonicare, Elektrische Zahnbürste, Next-Generation DiamondClean 9000Die Philips Sonicare DiamondClean 9000 HX9213/84 ist eine hochwertige elektrische Zahnbürste, die fortschrittliche Reinigungstechnologie mit intelligenten Funktionen für eine personalisierte Mundpflege kombiniert. Als moderne Schallzahnbürste nutzt sie die Next-Generation Sonicare Technologie mit bis zu 62.000 Bürstenkopfbewegungen pro Minute und unterstützt eine besonders gründliche Entfernung von Plaque sowie eine sanfte Reinigung von Zähnen und Zahnfleisch. In Verbindung mit dem A3 All-in-One Bürstenkopf entfernt die Philips Zahnbürste bis zu 20-mal mehr Plaque als eine Handzahnbürste, trägt zu bis zu 15-mal gesünderem Zahnfleisch bei und hilft dabei, oberflächliche Verfärbungen sichtbar zu reduzieren. Das intelligente Feedback zur Putzabdeckung unterstützt dabei, keine Bereiche auszulassen, während die intelligente Andruckkontrolle die richtige Putztechnik fördert. Sieben Putzprogramme – Clean, Deep Clean, Gum Health, Sensitive, White, Max Care und Komfort – sowie drei Intensitätsstufen ermöglichen eine individuell angepasste Mundpflege. Über das integrierte Touchdisplay und die verbundene App bietet die Philips Sonicare Echtzeit-Coaching, Fortschrittsberichte und personalisierte Gesundheitstipps. Die Erinnerungsfunktion für den Bürstenkopfwechsel unterstützt eine dauerhaft optimale Reinigungsleistung. Mit bis zu 14 Tagen Akkulaufzeit, Premium-Reiseetui und Ladeglas eignet sich die Philips Sonicare DiamondClean 9000 HX9213/84 ideal für eine moderne und komfortable Zahnpflegeroutine zu Hause und unterwegs. Bis zu 20x bessere Plaque-Entfernung im Vergleich zu einer Handzahnbürste sowie Unterstützung für bis zu 15x gesünderes Zahnfleisch und die Reduzierung oberflächlicher Verfärbungen Next-Generation Sonicare Technologie mit bis zu 62.000 Bürstenkopfbewegungen pro Minute unterstützt die gründliche Reinigung zwischen den Zähnen und entlang des Zahnfleischrands Direktes Putzfeedback über smartes Touchdisplay Sieben Putzprogramme (Clean, Deep Clean, Gum Health, Sensitive, White, Max Care und Komfort) sowie drei Intensitätsstufen ermöglichen eine individuell angepasste Mundpflege Lieferumfang: 1x Philips Sonicare DiamondClean 9000 Handstück, 1x A3 All-in-One Bürstenkopf, 1x Premium-Reiseetui, 1x Ladeglas, 1x Ladebasis279,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Arten von Belegen werden benötigt, um die Ausgaben für die steuerliche Absetzbarkeit zu belegen?
Für die steuerliche Absetzbarkeit von Ausgaben werden in der Regel Belege wie Rechnungen, Quittungen und Kontoauszüge benötigt. Diese Belege müssen den Namen des Unternehmens, das Datum, den Betrag und eine detaillierte Beschreibung der Ausgabe enthalten. Es ist wichtig, alle Belege sorgfältig aufzubewahren, um bei Bedarf nachweisen zu können, dass die Ausgaben tatsächlich angefallen sind. **
-
Wie kann ein Fahrtenbuch korrekt geführt werden, um die steuerliche Absetzbarkeit von beruflichen Fahrten nachzuweisen?
Ein Fahrtenbuch sollte alle beruflichen Fahrten detailliert und lückenlos dokumentieren, einschließlich Datum, Uhrzeit, Start- und Zielort sowie den Zweck der Fahrt. Es ist wichtig, dass das Fahrtenbuch handschriftlich geführt wird und keine nachträglichen Änderungen vorgenommen werden. Zudem sollte das Fahrtenbuch regelmäßig und zeitnah geführt werden, um eine hohe Glaubwürdigkeit zu gewährleisten. **
-
Wie kann man einen Ausgabenbeleg korrekt und eindeutig gestalten, um die steuerliche Absetzbarkeit zu gewährleisten?
Um die steuerliche Absetzbarkeit zu gewährleisten, sollte der Ausgabenbeleg alle relevanten Informationen enthalten, wie Datum, Name des Unternehmens, Betrag und Leistung. Zudem sollte der Beleg ordentlich und gut lesbar sein, um Missverständnisse zu vermeiden. Zusätzlich ist es wichtig, den Beleg zusammen mit anderen Unterlagen wie Rechnungen oder Verträgen aufzubewahren, um im Falle einer Prüfung alle erforderlichen Nachweise vorlegen zu können. **
-
Wie kann ein Fahrtenbuch ordnungsgemäß geführt werden, um die steuerliche Absetzbarkeit von beruflichen Fahrtkosten zu gewährleisten?
Ein Fahrtenbuch sollte alle beruflichen Fahrten mit Datum, Ziel, Kilometerstand und Zweck genau dokumentieren. Private Fahrten müssen klar von beruflichen Fahrten getrennt werden. Das Fahrtenbuch sollte regelmäßig und lückenlos geführt werden, um bei einer Steuerprüfung als Nachweis akzeptiert zu werden. **
Ähnliche Suchbegriffe für Generation-Homeoffice-Steuerliche-Absetzbarkeit
-
Elektroden-Kontaktspray für EKG, EMG und EEG-ElektrodenElektroden-Kontakt-Spray für EKG, EMG, EEG-Elektroden. Höchste Leitfähigkeit. Produktdetails Für EKG, EMG und EEG-Elektroden Schnelle Anwendung Höchste Leitfähigkeit Nicht fettend Frei von Formaldehyd Hautfreundlich Zur Kurz- und Langzeitanwendung Inhaltstoffe Aqua, Isopropyl Alkohol, Elektroyt Verfügbare Größen 250 g-Sprühflasche 2 kg-Kanister  5 kg-Cubitainer Lieferumfang 1 x Elektroden-Kontakt-Spray einer Größe2,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird ein Elektrokardiogramm (EKG) angewendet, um die elektrische Aktivität des Herzens zu messen und zu analysieren?
Ein Elektrokardiogramm (EKG) wird durch Platzieren von Elektroden auf der Haut des Brustkorbs, der Arme und Beine des Patienten durchgeführt. Die Elektroden erfassen die elektrischen Signale des Herzens und übertragen sie auf ein EKG-Gerät, das die Aktivität in Form von Kurven aufzeichnet. Anhand dieser Kurven können Ärzte Herzrhythmusstörungen, Herzerkrankungen und andere Probleme diagnostizieren. **
-
Wie wird ein EKG-Gerät eingesetzt, um die elektrische Aktivität des Herzens aufzuzeichnen?
Ein EKG-Gerät wird an bestimmten Stellen auf der Haut des Patienten angebracht, um die elektrische Aktivität des Herzens abzuleiten. Die Elektroden messen die elektrischen Signale, die durch das Herz fließen, und übertragen sie auf das EKG-Gerät. Die aufgezeichneten Daten werden dann von einem Arzt oder medizinischen Fachpersonal analysiert, um mögliche Herzprobleme zu diagnostizieren. **
-
Welche Informationen liefert ein Elektrokardiogramm (EKG) über die elektrische Aktivität des Herzens? Wofür wird ein EKG in der medizinischen Diagnose eingesetzt?
Ein Elektrokardiogramm (EKG) liefert Informationen über die elektrische Aktivität des Herzens, wie z.B. Herzfrequenz, Rhythmus und eventuelle Störungen. Es wird in der medizinischen Diagnose eingesetzt, um Herzkrankheiten wie Arrhythmien, Herzinfarkte oder Herzinsuffizienz zu erkennen und zu überwachen. Das EKG kann auch Hinweise auf andere Erkrankungen geben, die das Herz betreffen. **
-
Wie kann ein Elektrokardiogramm (EKG) dabei helfen, die elektrische Aktivität des Herzens zu überwachen und Herzkrankheiten zu diagnostizieren?
Ein Elektrokardiogramm misst die elektrische Aktivität des Herzens, indem es die elektrischen Signale aufzeichnet, die während des Herzschlags erzeugt werden. Anhand dieser Signale können Ärzte Unregelmäßigkeiten im Herzrhythmus erkennen, die auf Herzkrankheiten hinweisen. Durch regelmäßige EKG-Untersuchungen können Herzkrankheiten frühzeitig diagnostiziert und behandelt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.